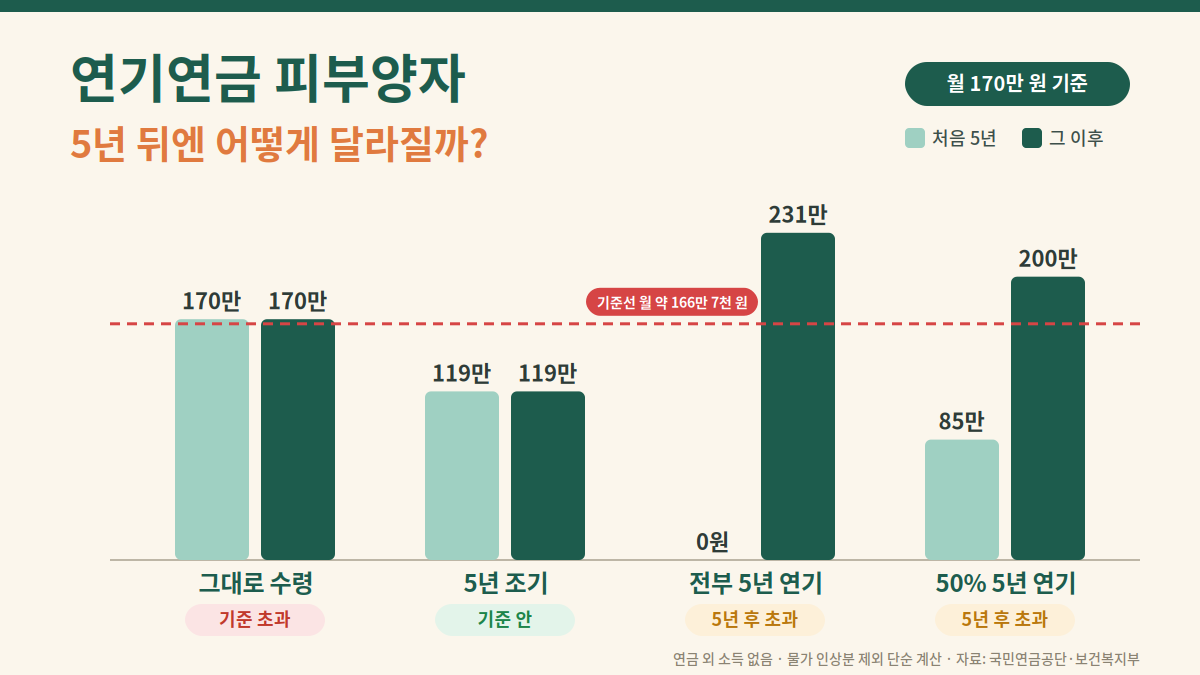
연기연금 피부양자 유지, 국민연금을 늦게 받으면 건강보험 피부양자 자격을 지킬 수 있다는 얘기 들어보셨나요? 저도 요즘 국민연금 소식을 자꾸 찾아보게 되는데, 이 말은 연기하는 동안만 보면 맞습니다. 그런데 5년 뒤 불어난 연금으로 다시 계산하면 결과가 달라집니다. 월 170만 원을 받을 사람을 기준으로 그대로 받을 때, 당겨 받을 때, 전부 미룰 때, 절반만 미룰 때를 나란히 계산해 봤습니다.
2026년 10월 1일 기준, 국민연금공단·보건복지부 자료와 언론 보도를 대조해 작성했습니다.
■ 3줄 요약
✔ 연기연금은 미루는 동안만 소득을 줄여 주고, 5년 뒤엔 최대 36% 늘어난 연금이 나옵니다
✔ 조기 수령은 기준 아래로 내려갈 수 있지만 평생 최대 30% 감액됩니다
✔ 수령 시기는 피부양자 말고도 따져 볼 숫자가 있습니다
1. 연기연금 피부양자 자격, 미루는 동안만 지켜질까?
연기연금은 미루는 기간에만 피부양자 판정 소득을 줄여 주고, 연기가 끝나면 더 커진 연금 때문에 기준을 넘기 쉬워집니다. 연기연금 피부양자 문제를 볼 때 이 순서부터 기억해 두시는 게 좋습니다.
연기한 연금은 그 기간 동안 지급되지 않습니다. 피부양자 소득 기준은 국민연금 같은 공적연금까지 합쳐 연 2,000만 원이니, 받지 않는 동안에는 그만큼 소득이 잡히지 않는 셈이죠. 연금 수령 시기를 늦춰 기준을 관리하라는 조언이 나오는 이유입니다.
문제는 다시 받기 시작할 때입니다. 월 170만 원을 받을 사람이 5년을 미루면 36%가 붙어 약 231만 원이 됩니다(물가 인상분을 뺀 단순 계산). 연기하기 전보다 기준선에서 오히려 더 멀어지는 거죠. 월 얼마부터 탈락하는지는 국민연금 피부양자 탈락 기준 글에 따로 계산해 두었습니다.

2. 5년 미루면 연금은 얼마나 늘고, 무엇을 포기할까?
연기연금은 최대 5년까지 미룰 수 있고, 미룬 1개월마다 0.6%, 1년에 7.2%씩 붙어 5년이면 36%가 늘어납니다.
대신 연기한 기간에 받지 않은 연금은 나중에도 지급되지 않습니다. 월 170만 원을 5년 동안 받지 않으면 1억 200만 원을 건너뛰는 셈입니다. 늘어난 월 61만 2천 원으로 이 금액을 채우려면, 물가와 이자를 빼고 단순 계산해도 약 14년이 걸립니다.
연기는 국민연금공단 지사를 방문하거나 공단 홈페이지에서 신청할 수 있습니다. 연기한 뒤에도 언제든 재지급을 신청할 수 있고, 신청한 다음 달부터 가산된 금액이 나옵니다.
3. 조기 수령으로 연금을 줄이면 피부양자를 지킬 수 있을까?
조기 수령으로 월 연금액이 기준선 아래로 내려가면, 다른 소득이 없는 한 피부양자를 유지할 수 있습니다. 월 170만 원을 받을 사람이 5년 일찍 받으면 월 120만 원 수준으로 줄어 피부양자 자격을 지킬 수 있다는 한국경제 보도 사례도 있습니다.
대가는 평생 감액입니다. 1년 앞당길 때마다 6%씩, 5년이면 30%가 줄어든 금액을 계속 받습니다. 또 조기노령연금은 소득이 있는 업무에 종사하지 않아야 받을 수 있습니다. 2026년 기준으로 근로·사업소득의 월평균이 319만 3,511원을 넘으면 지급이 정지될 수 있습니다.
한 번 기준 아래로 내려왔다고 끝도 아닙니다. 연금은 매년 물가만큼 오르기 때문에 나중에 다시 기준을 넘을 수 있다는 점도 같은 보도에서 짚었습니다.
4. 연기연금 피부양자 계산, 절반만 미루면 달라질까?
부분연기를 쓰면 연기 기간에 받는 연금을 기준선 아래로 맞출 수 있습니다. 연금액의 50%, 60%, 70%, 80%, 90% 또는 전부 중에서 연기 비율을 고를 수 있거든요. 다만 연기하는 도중에는 비율을 바꿀 수 없습니다.
월 170만 원을 받을 사람이 50%를 5년 미루면, 그동안은 월 85만 원만 받습니다. 1년이면 1,020만 원이라 연금만 놓고 보면 기준 안입니다.
5년 뒤엔 계산이 달라집니다. 받던 85만 원에, 미뤘던 85만 원이 36% 불어난 115만 6천 원이 더해져 월 약 200만 원이 됩니다. 연기가 끝나는 시점에 기준선 문제가 다시 돌아오는 구조입니다.
5. 연기연금 피부양자 비교, 월 170만 원이면 어떻게 달라질까?
| 선택 | 처음 5년 월 수령액 | 이후 월 수령액 | 연금만 볼 때 |
|---|---|---|---|
| 그대로 수령 | 170만 원 | 170만 원 | 기준 초과 |
| 5년 조기 수령 | 119만 원 | 119만 원 | 기준 안 |
| 전부 5년 연기 | 0원 | 약 231만 원 | 연기 후 초과 |
| 50% 5년 연기 | 85만 원 | 약 200만 원 | 연기 후 초과 |
연금 외 소득이 없고 물가 인상분을 뺀 단순 계산으로는, 계속 기준 안에 머무는 건 조기 수령뿐입니다. 연기는 5년 동안만 기준 안에 있습니다.
조기 수령도 물가 인상이 쌓이면 다시 기준에 가까워질 수 있다는 점은 함께 봐야 합니다.
6. 피부양자만 보고 수령 시기를 정하면 안 되는 이유는?
피부양자 자격은 매년 다시 판정되지만, 조기 수령 감액과 연기 기간에 포기한 연금은 되돌릴 수 없기 때문입니다.
탈락했을 때 늘어나는 부담도 숫자로 봐야 합니다. 경향신문 보도에 따르면 국민연금연구원은 피부양자에서 빠지는 가구가 추가로 내는 건강보험료를 연평균 264만 원, 월평균 약 22만 원으로 추산했습니다. 다만 보험료는 소득과 재산에 따라 사람마다 달라서, 평균값만 보고 판단하기는 어렵습니다.
그래서 비교할 숫자는 두 개입니다. 국민연금공단에서 조회한 내 예상 연금액, 그리고 국민건강보험공단 홈페이지의 지역보험료 모의계산으로 뽑은 예상 보험료입니다. 조기 수령으로 줄어드는 연금과 피하려는 보험료를 나란히 놓아야 어느 쪽이 덜 손해인지 보입니다.
7. 자주 묻는 질문
Q. 연기연금을 신청했다가 중간에 다시 받을 수 있나요?
A. 연기한 뒤에도 언제든 재지급을 신청할 수 있고, 신청한 다음 달부터 가산된 연금이 지급됩니다
Q. 재지급을 받다가 다시 연기할 수도 있나요?
A. 최대 연기 기간(지급개시연령부터 5년) 안이라면 연기를 다시 신청할 수 있습니다. 2022년 6월부터 바뀐 내용입니다.
Q. 일하면서 연금을 받으면 연금이 깎이나요?
A. 2026년 6월 17일부터 근로·사업소득이 월 약 519만 원 미만이면 소득 때문에 노령연금이 깎이지 않습니다. 다만 피부양자 기준은 이와 별개라서, 받는 국민연금까지 합쳐 연 2,000만 원으로 판단합니다.
Q. 연기연금은 어디서 신청하나요?
A. 국민연금공단 지사를 방문하거나 공단 홈페이지에서 신청할 수 있습니다.
8. 마무리
연기연금 피부양자 문제는 미루는 5년과 그 이후를 나눠 봐야 답이 보입니다. 연기는 그 기간에만 소득을 줄여 주고, 끝나면 더 큰 연금이 나옵니다. 조기 수령은 기준 아래로 내려갈 수 있지만 감액은 평생 이어집니다. 국민연금 받을 날이 가까워졌다면 공단 홈페이지에서 내 예상 연금액부터 조회해 보세요. 그 숫자가 월 166만 원 근처인지에 따라 고민할 선택지가 달라집니다.
참고
보건복지부 국민연금 급여(조기노령연금·감액 기준)
국민연금공단 소득이 있는 업무 기준(A값)
찾기쉬운 생활법령 연기노령연금
국민연금 온에어 연기연금제도 안내
한국경제 조기연금과 피부양자 유지
경향신문 피부양자 탈락 시 건보료 월 22만원
국민건강보험공단 지역보험료 모의계산 안내