거주하지 않는 아파트를 장기 보유 중이라 분양 당시 가격만 회복해도 팔고 싶은 마음이 굴뚝 같은 요즘입니다. 그런데 장기보유특별공제 기준이 바뀐다는 소식을 듣고, 지방 2주택 비거주자 양도세가 2028년부터 어떻게 달라지는지, 그 전에 파는 것과 이후에 파는 것의 차이가 얼마인지 따져 봤습니다. 재정경제부가 2026년 8월 3일 발표한 세제개편안 기준이고, 아직 국회 심의 중이라 확정 전이라는 점도 함께 짚었습니다.
핵심 요약
▶ 2028년 1월 1일 이후 양도분부터 비거주 주택의 보유공제는 연 1%(최대 15%)로 줄고, 2029년 1월 1일부터는 거주하지 않은 주택에 공제가 없습니다.
▶ 차익 1억 원·15년 이상 보유를 가정하면 과세 대상 차익은 2027년까지 7천만 원, 2028년 8천5백만 원, 2029년 이후 1억 원입니다.
▶ 조정대상지역이 아닌 지방 주택은 2주택이어도 중과 대상이 아니며, 개편안은 국회 심의 중이라 확정 전입니다.
1. 지방 2주택 비거주자 양도세, 2028년부터 장특공제는 얼마나 줄어들까?
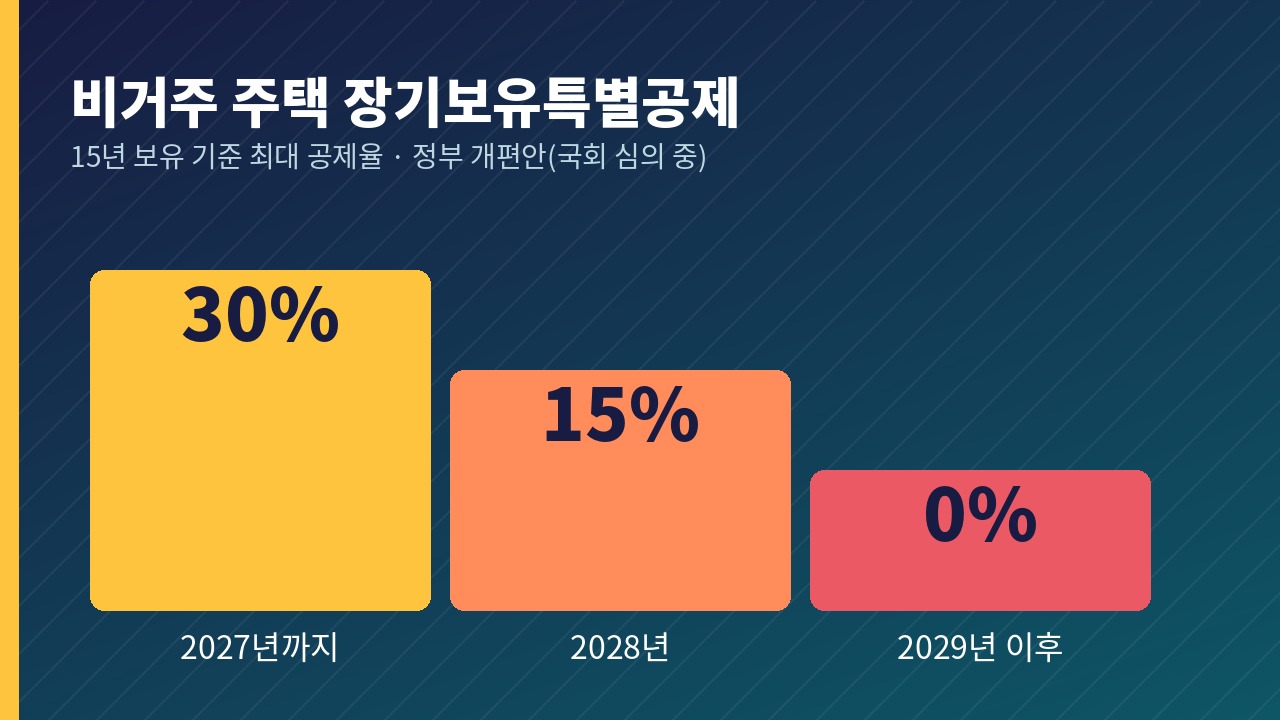
2028년 1월 1일 이후 양도하면 비거주 주택의 보유공제는 연 2%(15년 보유 시 최대 30%)에서 연 1%(최대 15%)로 줄고, 2029년 1월 1일부터는 거주하지 않은 주택에 공제가 없습니다. 지방 2주택 비거주자 양도세에서 가장 크게 달라지는 대목입니다.
재정경제부 개편안은 주택 장기보유특별공제를 거주기간 중심의 장기거주 소득공제로 바꿉니다. 1세대 1주택이 아닌 주택은 양도 시기에 따라 다음과 같이 달라집니다.
| 양도 시기 | 적용 공제 | 15년 보유·계속 비거주 시 최대 공제율 |
|---|---|---|
| 2027년 12월 31일까지 | 보유 연 2%(최대 30%) | 30% |
| 2028년 1월 1일∼12월 31일 | 거주 연 2%(최대 30%)와 보유 연 1%(최대 15%) 중 높은 금액 | 15% |
| 2029년 1월 1일 이후 | 거주 연 2%(최대 30%), 보유공제 없음 | 0% |
2028년에는 거주공제와 보유공제 중 큰 쪽을 적용합니다. 살지 않은 집은 거주공제가 0이라 보유공제 연 1%만 남고, 15년을 보유해도 15%가 한도입니다. 2029년부터는 보유공제가 사라져 거주한 기간에만 공제가 붙습니다.
현재는 3년 이상 보유하면 보유기간에 따라 연 2%씩, 최대 30%까지 공제합니다. 2027년 12월 31일까지 양도하면 이 계산이 그대로 적용됩니다.
2. 차익 1억 원이면 2027년과 2029년 과세 대상은 얼마나 달라질까?
양도차익이 1억 원이고 15년 이상 보유한 비거주 주택이라고 가정하면, 과세 대상 차익은 2027년까지 7천만 원, 2028년 8천5백만 원, 2029년 이후 1억 원입니다. 같은 집을 2027년에 팔 때와 2029년에 팔 때 과세 대상이 3천만 원 차이 납니다.
계산은 1억 원에서 공제율 30%, 15%, 0%를 각각 뺀 금액입니다. 여기에 기본세율 6∼45%가 적용되고, 세액은 양도 시점의 과세표준 구간에 따라 달라집니다.
이 숫자는 계산을 위한 가정이지 실제 제 집의 금액이 아닙니다. 실제 차익은 양도가액에서 취득가액과 필요경비를 뺀 값이고, 공제율도 보유기간에 따라 달라집니다.
3. 지방 2주택 비거주자 양도세 중과는 비조정대상지역이면 피할 수 있을까?
조정대상지역이 아닌 지방 주택은 2주택이어도 중과 대상이 아니고 기본세율 6∼45%가 적용됩니다. 중과는 조정대상지역 주택에 붙는 제도입니다. 현재 1세대 2주택이 조정대상지역 주택을 팔면 기본세율에 20%p가 더해지고, 장기보유특별공제도 받지 못합니다.
개편안은 이 중과를 2027년과 2028년에 한시적으로 낮춥니다. 1세대 2주택은 2027년 기본세율 +5%p, 2028년 +10%p이고 2029년부터는 다시 +20%p입니다. 완화세율은 보유기간이 2년 이상인 주택에만 적용됩니다. 비조정대상지역 주택은 이 중과와 무관하다는 점이 지방 보유자에게는 중요합니다.
조정대상지역은 서울 25개 자치구 전체와 경기 15곳입니다. 2026년 7월 1일부터 화성시 동탄구, 용인시 기흥구, 구리시가 새로 지정됐습니다. 양도하기 전에 내 집이 있는 곳이 지정 지역인지 국토교통부 지정 현황에서 한 번 더 봐야 합니다.
4. 비거주 기간을 거주로 인정받는 경우는 없을까?
있습니다. 다만 해당 주택에 살다가 부득이한 사유로 이사한 경우에 한정되고, 인정 기간은 최대 3년입니다. 개편안에는 취학, 근무상 형편, 질병 치료, 학교폭력 피해, 국외 근무, 60세 이상 직계존속 동거봉양 같은 사유가 들어 있습니다.
조건이 하나 더 있습니다. 그 집에서 최소 1년 이상 실제로 거주한 이력이 있어야 합니다. 한 번도 살지 않은 집은 이 요건을 갖출 수 없습니다.
인구감소지역 주택 같은 일부 특례주택은 별도 규정이 있어서, 내 집이 해당하는지는 행정안전부 지정 목록에서 따로 확인해야 합니다.
5. 개편안은 확정된 걸까, 국회에서 바뀔 수 있을까?
확정되지 않았습니다. 정부는 8월 3일 세제개편안을 발표했고, 9월 3일 수정안을 국회에 제출했습니다. 이제 국회 심의를 거쳐 연말 세법 개정안이 어떻게 확정되는지에 따라 위 숫자가 그대로 갈지 정해집니다.
여당이 요구해온 장특공제 조정은 수정안에 반영되지 않았고, 국회 논의 과정에서 추가 수정이 불가피할 전망이라는 보도가 있었습니다. 다만 어떤 내용이 어떻게 바뀔지는 아직 나온 것이 없어서, 이 글의 숫자는 발표된 개편안 기준이라는 점을 감안해 읽어야 합니다.
6. 지방 2주택 비거주자 양도세, 팔지 말지 정하기 전에 무엇부터 확인할까?
세금만으로 매도 시기를 정할 수는 없습니다. 아래는 팔라거나 기다리라는 권유가 아니라 판단에 쓸 확인 순서입니다.
▶양도차익이 있는지: 취득가액과 필요경비를 더한 금액 이하로 팔면 양도차익이 없어 양도세가 나오지 않습니다. 차익이 있을 때만 공제율 차이가 세금에 영향을 줍니다.
▶그 집에 산 적이 있는지: 1년 이상 거주한 뒤 부득이한 사유로 이사했다면 최대 3년이 거주기간으로 인정됩니다. 산 적이 없다면 기준은 2028년 최대 15%, 2029년 0%입니다.
▶조정대상지역인지: 아니라면 기본세율이 적용되고, 맞다면 중과 여부와 완화세율 적용 여부를 따로 따져야 합니다.
▶언제 양도하는지: 공제율만 보면 2027년 12월 31일까지 양도분이 가장 높고 2028년, 2029년 순으로 낮아집니다. 매매가와 거래 가능성은 이 숫자에 들어 있지 않습니다.
내 집 사정에 맞춘 세액은 국세청 국세상담센터 126(평일 9시∼18시)이나 세무사에게 직접 물어야 합니다.
7. 자주 묻는 질문
Q. 분양가만큼만 받고 팔면 양도세가 나오나요?
A. 양도차익이 없으면 나오지 않습니다. 차익은 양도가액에서 취득가액과 필요경비를 뺀 금액입니다.
Q. 장기거주 소득공제에도 한도가 생기나요?
A. 생깁니다. 인별 연간, 양도 물건별로 각각 2028년 양도분은 20억 원, 2029년 이후는 10억 원입니다.
Q. 지방에 있는 집이면 2029년에도 공제를 받을 수 있나요?
A. 개편안 기준으로 2029년부터는 거주하지 않은 주택의 공제율이 0%입니다. 인구감소지역 주택 등 특례주택은 별도 인정 규정이 있어 해당 여부를 확정 법령에서 확인해야 합니다.
8. 마치며
지방 2주택 비거주자 양도세는 2028년부터 비거주 주택의 보유공제가 연 1%(최대 15%)로 줄고, 2029년부터는 0%가 되는 구조입니다(재정경제부 2026년 8월 3일 발표 개편안 기준). 차익 1억 원·15년 보유를 가정하면 과세 대상 차익은 7천만 원, 8천5백만 원, 1억 원으로 늘어납니다. 비조정대상지역은 중과 대상이 아니고, 개편안은 국회 심의 중이라 확정 전입니다.
출처
재정경제부, 2026년 세제개편안 발표(2026. 8. 3.)
국회도서관 국가전략포털, 2026년 세제개편안 상세본(재정경제부, 2026. 8. 6.)
택스넷, 2026년 세제개편안, 양도소득세는 어떻게 달라질까(2026. 9. 10.)
파이낸셜뉴스, 우여곡절 끝 국회로 간 세제 개편안(2026. 9. 6.)
아이뉴스24, 8·3세제개편 다주택·비거주 집주인 2027년 데드라인
인사이트, 동탄·기흥·구리 규제지역 지정(2026. 7. 26.) · 국토교통부 · 국세청